 Djinious





Finanza stocastica e quantitativa
Simulazione guidata dalla casualità — moto browniano, equazioni differenziali stocastiche e Monte Carlo. Prezzi di opzioni che convergono a Black–Scholes, riduzione della varianza, esotiche path-dependent, le greche, il Value-at-Risk, e un volatility smile: il paradigma del calcolo stocastico che nient’altro nel portfolio tocca.
 DjiniousLab
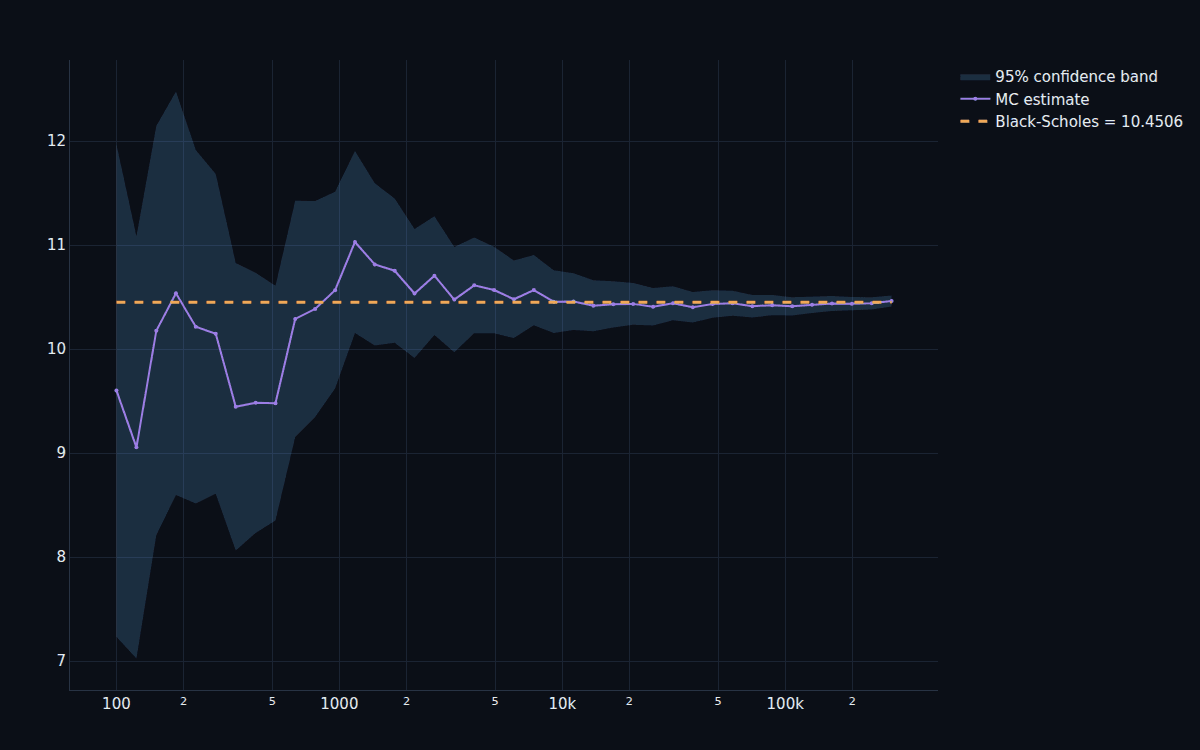
- Prezzo Monte Carlo vs Black–Scholes
- <0.5%Prezzo Monte Carlo vs Black–Scholes
- tasso di convergenza (pendenza log–log)
- −0.50tasso di convergenza (pendenza log–log)
- riduzione della varianza (meno percorsi, stessa accuratezza)
- 2.6×riduzione della varianza (meno percorsi, stessa accuratezza)
- put–call parity e greche corrispondenti
- esattoput–call parity e greche corrispondenti
- notebook di progetto
- 10notebook di progetto
- requisiti PASS
- 5 / 5requisiti PASS
Quando il futuro è una distribuzione, lo simuli.
Ogni altro modello di questo portfolio è deterministico: stessi input, stessa risposta. Ma il prezzo di un’azione, la perdita di un portafoglio, il payoff di un’opzione — questi sono casuali, e non puoi arrivarci integrando. Simuli migliaia di futuri possibili e fai la media. Questo programma costruisce quel paradigma stocastico — moto browniano, equazioni differenziali stocastiche, Monte Carlo — sulla sua applicazione canonica, la finanza quantitativa: prezzare opzioni e misurare il rischio, ancorato all’unico caso in cui esiste una risposta in forma chiusa, così che la simulazione possa essere considerata affidabile ovunque non esista.
Il prezzo di un’azione è una passeggiata casuale con drift.
Il moto browniano geometrico — il fondamento della finanza quantitativa — è un’equazione differenziale stocastica: un drift deterministico più una spinta casuale scalata dalla volatilità, integrata con lo schema di Eulero–Maruyama. Simulalo molte volte e i percorsi si aprono a ventaglio in un cono, i cui punti finali formano la distribuzione lognormale che sta alla base del pricing delle opzioni. Questa è la materia prima: non una traiettoria, ma un insieme di futuri possibili.
DjiniousLab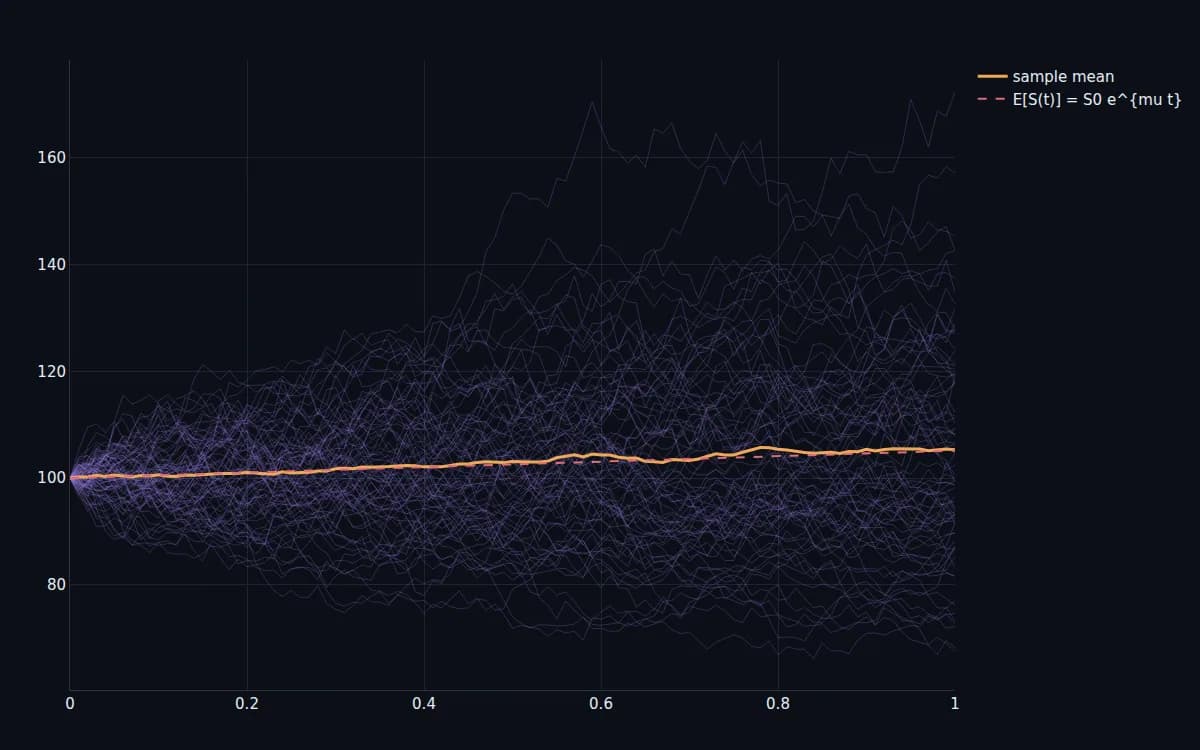 DjiniousLab
L’accuratezza costa percorsi — a meno che tu non sia astuto.
L’errore Monte Carlo si riduce solo come 1/√N, quindi ogni cifra decimale in più di accuratezza costa cento volte i percorsi — la tassa centrale della simulazione stocastica. Le tecniche di riduzione della varianza la battono: variabili antitetiche e variabili di controllo raggiungono la stessa accuratezza con una frazione dei percorsi (un taglio dell’errore standard di 2,6× qui, che vale quasi 7 volte il lavoro). Conoscere questi trucchi è la differenza tra un pricer Monte Carlo utilizzabile e uno che non lo è.
DjiniousLab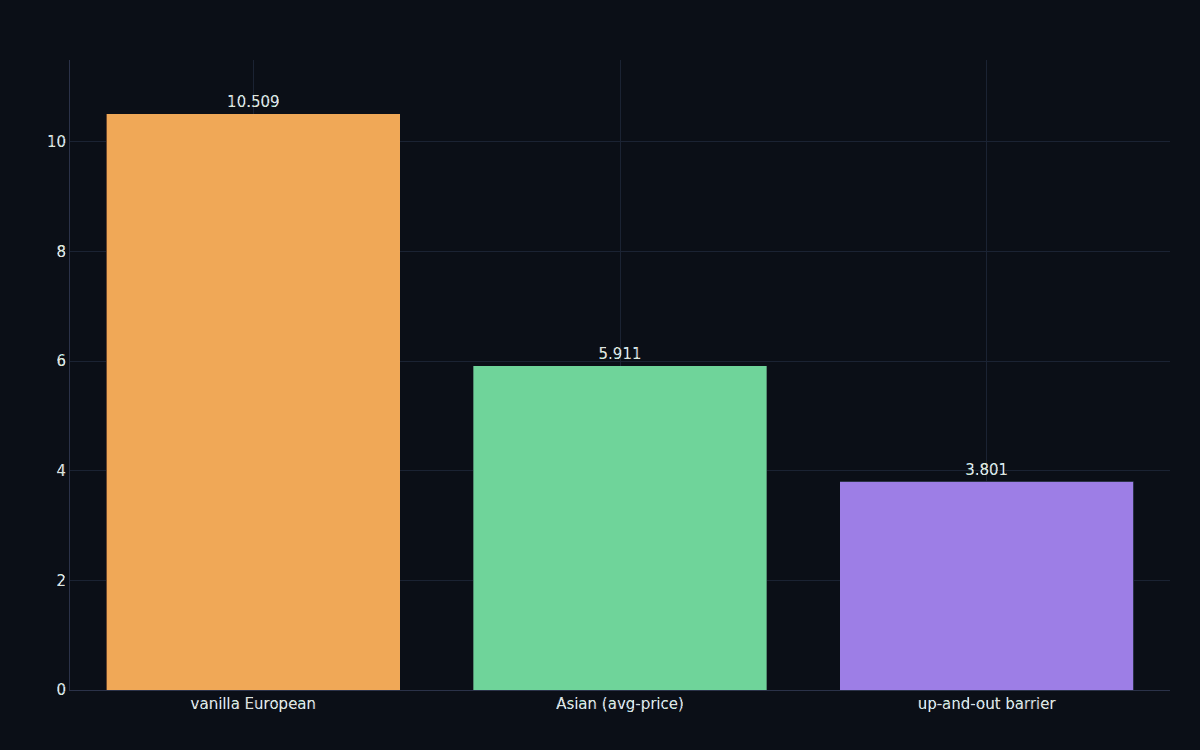
Lo stesso motore misura quanto potresti perdere.
Punta la simulazione su un portafoglio invece che su una singola opzione e produce una distribuzione di profitti e perdite — e dalla sua coda, i numeri di rischio con cui vivono i regolatori e i risk desk: il Value-at-Risk (la perdita che non supererai il 95% o il 99% delle volte) e l’Expected Shortfall (la perdita media quando la superi). Il programma calcola entrambi, e mette a confronto una coda gaussiana Monte Carlo con una storica a coda pesante — la differenza che decide se un modello di rischio vede arrivare il crollo.
DjiniousLab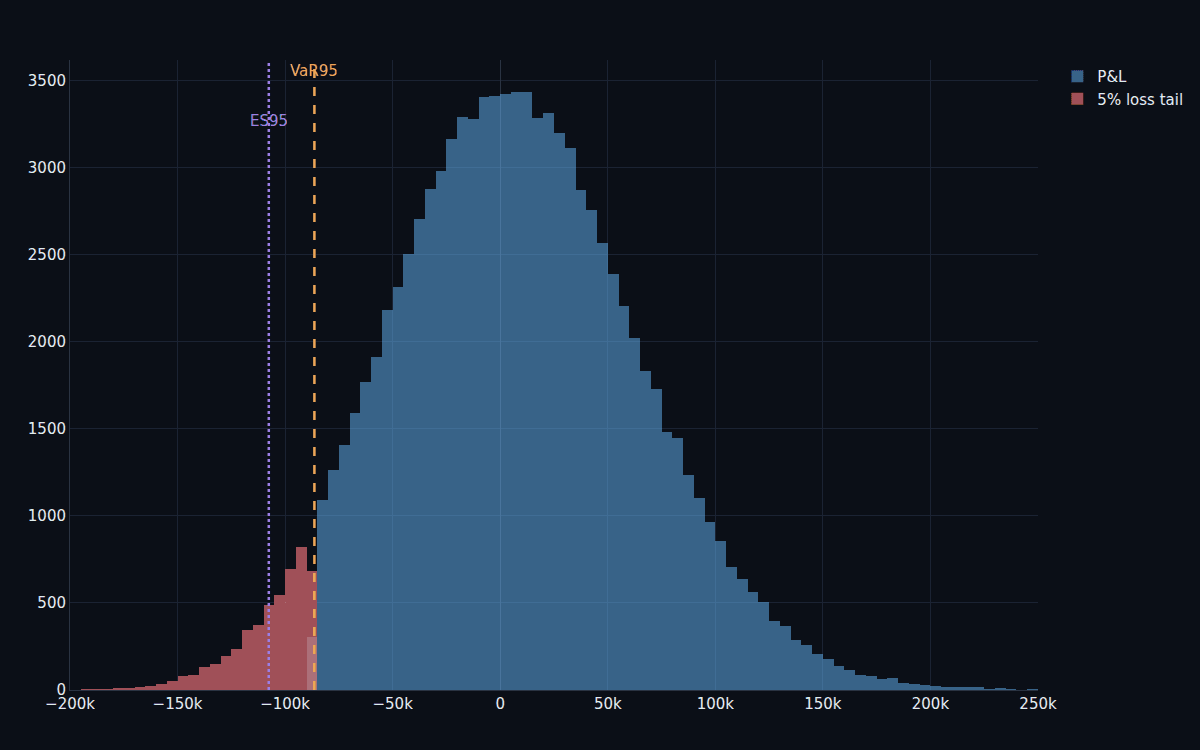
I mercati reali non hanno un’unica volatilità.
Black–Scholes assume un’unica volatilità costante; i mercati reali delle opzioni no, e la prova è il volatility smile — la volatilità implicita che varia con lo strike. Un modello a volatilità stocastica (Heston), in cui la volatilità stessa è un processo casuale correlato al prezzo, lo riproduce: simula i processi accoppiati e la curva di volatilità implicita si inclina, e la distribuzione dei rendimenti sviluppa una coda sinistra pesante che il Black–Scholes piatto non coglie. La simulazione stocastica raggiunge ciò che le forme chiuse non possono.
DjiniousLab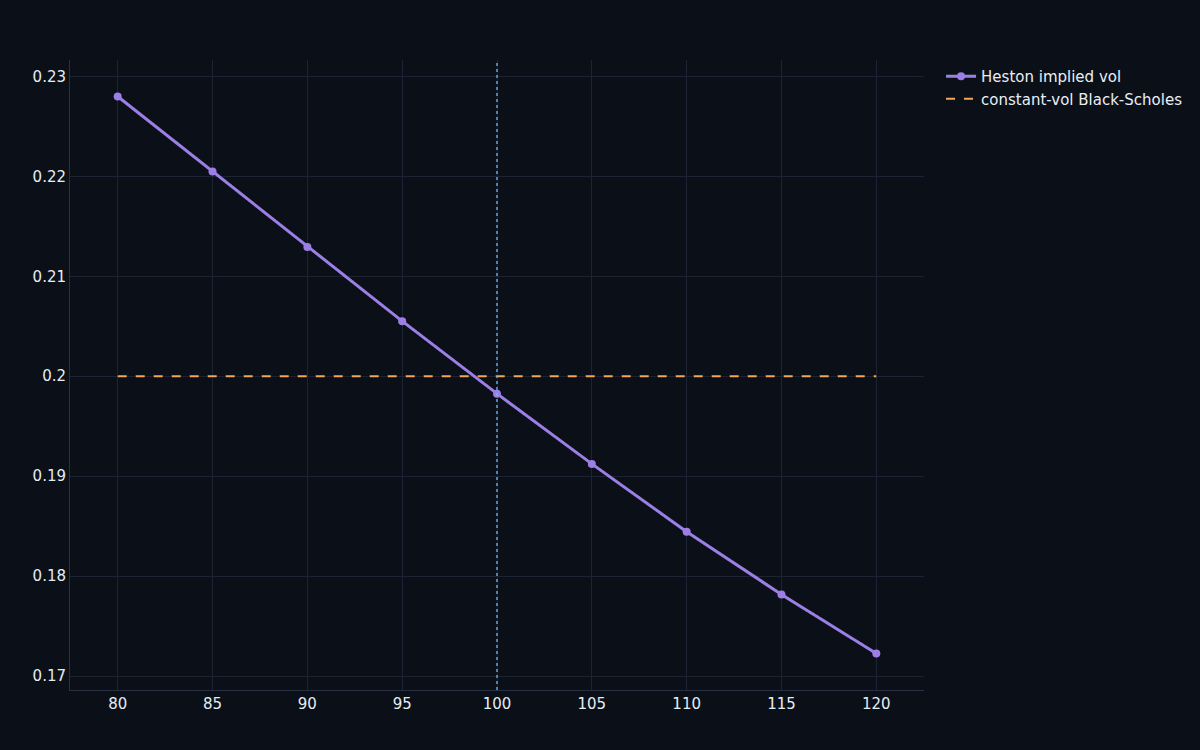
Ogni numero ricavato di nuovo all’approvazione finale.
Il notebook di V&V ricostruisce ogni stimatore da zero con seed fissi e ricava di nuovo i requisiti rispetto alla teoria, stampando un quadro PASS/FAIL.
Risultato
- Call MC vs Black–Scholes: 10,50 vs 10,45
- Tasso di convergenza (log–log): −0,503
- Riduzione della varianza (variabile di controllo): 2,6×
- Put–call parity / delta: esatta / <0,01%
- VaR95 / ES95 (book da 1 M$): 86 mila $ / 108 mila $
Requisito
- Call MC vs Black–Scholes: R-01 ≤ 2·SE
- Tasso di convergenza (log–log): R-02 ≈ −½
- Riduzione della varianza (variabile di controllo): R-03 ≥ 2×
- Put–call parity / delta: R-04
- VaR95 / ES95 (book da 1 M$): R-05
Un paradigma stocastico, ancorato alla teoria.
Il deliverable è dieci notebook e il dossier — percorsi stocastici e stimatori Monte Carlo, non una rete acausale, quindi non c’è alcun blocco personalizzato né canvas. Le SDE usano lo schema di Eulero–Maruyama (non schemi di ordine superiore o esatti), il processo di base è un moto browniano geometrico a parametri costanti, il pricing è risk-neutral, il numero di percorsi è modesto per la velocità del notebook, e nulla è calibrato su dati di mercato reali — i numeri di rischio sono illustrativi, non di produzione. Ciò che il programma dimostra è il paradigma stesso: che la piattaforma simula sistemi stocastici, non solo deterministici — validato rispetto a Black–Scholes dove esiste una forma chiusa, e arrivando a opzioni path-dependent, rischio di coda e volatilità stocastica dove non esiste.
Continua a esplorare
Casi d’uso correlati
 Controllo embedded safety-criticalNove funzioni di sicurezza, dal requisito YAML al Rust embedded certificatoIl progetto di riferimento del voter porta nove funzioni di sicurezza — voto, latching, limitazione di slew rate, monitoraggio del trip, interblocchi e un misuratore di flusso con un confine in virgola mobile — attraverso tutti e tredici i gate, e riproduce ognuna su un Cortex-M4F emulato.
 DjiniousSafe
 Controllo e apprendimento per rinforzoControllo del cart-pole e RLIl benchmark canonico del controllo sottoattuato, affrontato end-to-end — dinamica non lineare, un LQR che stabilizza il pendolo invertito, un avviamento a oscillazione energetica, una policy di apprendimento per rinforzo model-free, e un gate di robustezza Monte Carlo.DjiniousLab
 ElettromagnetismoElettromagnetismo (FDTD)Risolvere le equazioni di Maxwell su una griglia — i campi elettrico e magnetico che si susseguono a salti nello spazio e nel tempo. Un risolutore FDTD autonomo riproduce i fenomeni ondulatori canonici: irradiazione, rifrazione, diffrazione, diffusione e risonanza di cavità. Il fratello a campo del CFD, in elettromagnetismo.DjiniousLab