 Djinious





Finance stochastique et quantitative
Une simulation pilotée par le hasard — mouvement brownien, équations différentielles stochastiques et Monte-Carlo. Des prix d’options qui convergent vers Black–Scholes, la réduction de variance, des exotiques dépendantes de la trajectoire, les grecques, la valeur en risque, et un smile de volatilité : le paradigme du calcul stochastique qu’aucun autre élément du portefeuille ne touche.
 DjiniousLab
- Prix Monte-Carlo vs Black–Scholes
- <0.5%Prix Monte-Carlo vs Black–Scholes
- taux de convergence (pente log-log)
- −0.50taux de convergence (pente log-log)
- réduction de variance (moins de trajectoires, même précision)
- 2.6×réduction de variance (moins de trajectoires, même précision)
- parité put-call et grecques concordantes
- exactparité put-call et grecques concordantes
- notebooks de conception
- 10notebooks de conception
- exigences RÉUSSIES
- 5 / 5exigences RÉUSSIES
Quand l’avenir est une distribution, on le simule.
Tous les autres modèles de ce portefeuille sont déterministes : mêmes entrées, même réponse. Mais un cours d’action, la perte d’un portefeuille, le paiement d’une option — ce sont des grandeurs aléatoires, et on ne peut pas les intégrer directement. On simule des milliers de futurs possibles et on fait la moyenne. Ce programme construit ce paradigme stochastique — mouvement brownien, équations différentielles stochastiques, Monte-Carlo — sur son application canonique, la finance quantitative : évaluer des options et mesurer le risque, ancré au seul cas où une réponse sous forme close existe, afin que la simulation puisse être fiable partout où ce n’est pas le cas.
Un cours d’action est une marche aléatoire avec dérive.
Le mouvement brownien géométrique — le fondement de la finance quantitative — est une équation différentielle stochastique : une dérive déterministe plus une impulsion aléatoire mise à l’échelle par la volatilité, intégrée avec le schéma d’Euler–Maruyama. Simulez-le de nombreuses fois et les trajectoires s’évasent en cône, leurs points terminaux formant la distribution lognormale qui sous-tend l’évaluation des options. C’est la matière première : pas une seule trajectoire, mais un ensemble de futurs possibles.
DjiniousLab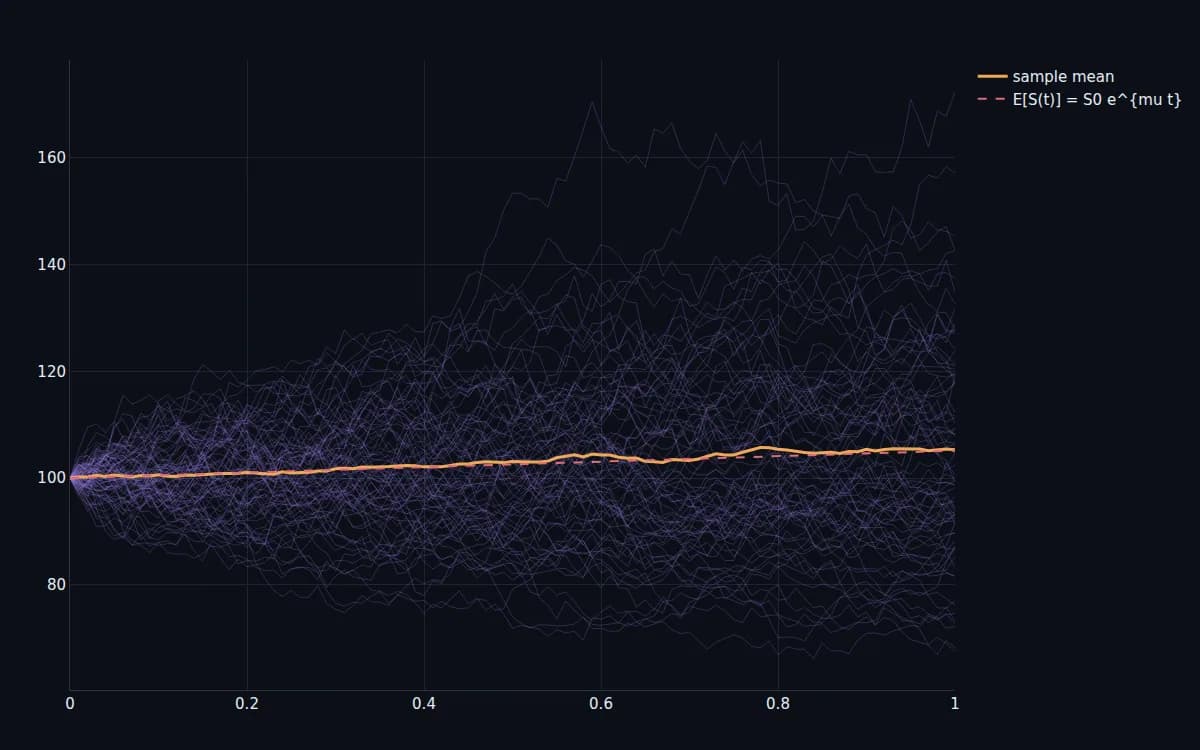 DjiniousLab
La précision coûte des trajectoires — sauf si l’on est astucieux.
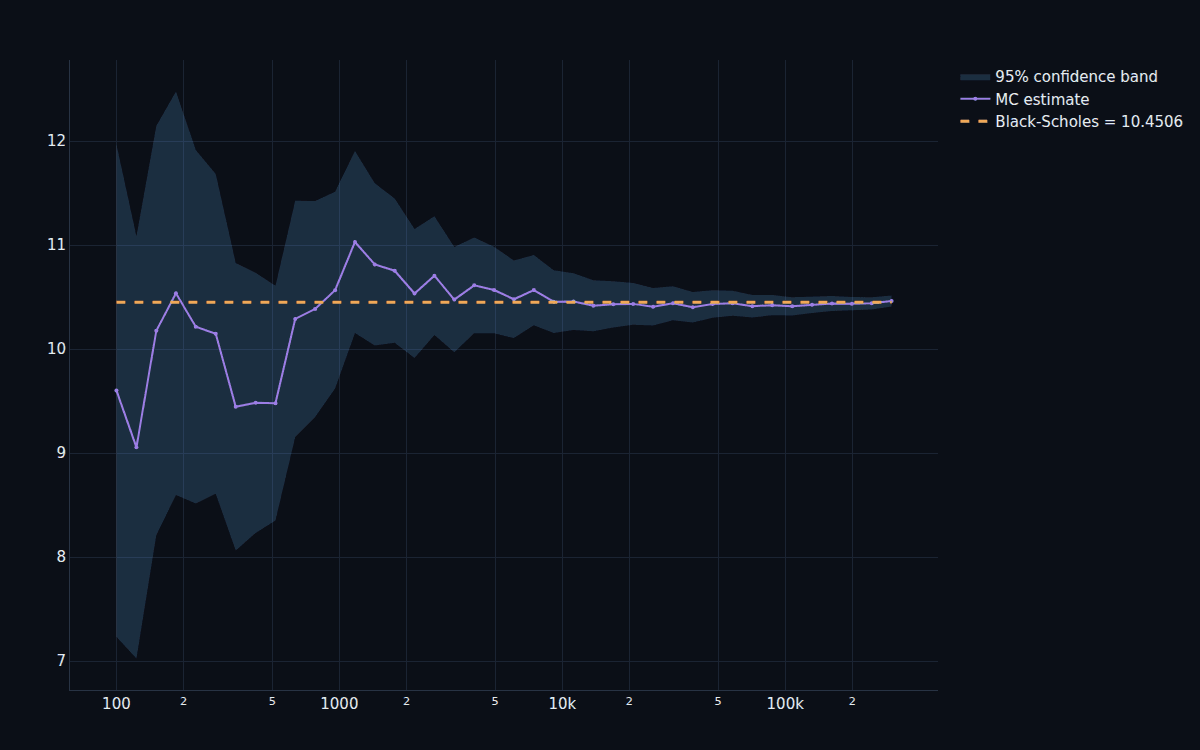
L’erreur Monte-Carlo ne diminue qu’en 1/√N, si bien que chaque chiffre de précision supplémentaire coûte cent fois plus de trajectoires — la taxe centrale de la simulation stochastique. Les techniques de réduction de variance la déjouent : les variables antithétiques et les variables de contrôle atteignent la même précision avec une fraction des trajectoires (une réduction de 2,6× de l’erreur type ici, valant près de 7× le travail). Connaître ces astuces fait la différence entre un évaluateur Monte-Carlo utilisable et un qui ne l’est pas.
DjiniousLab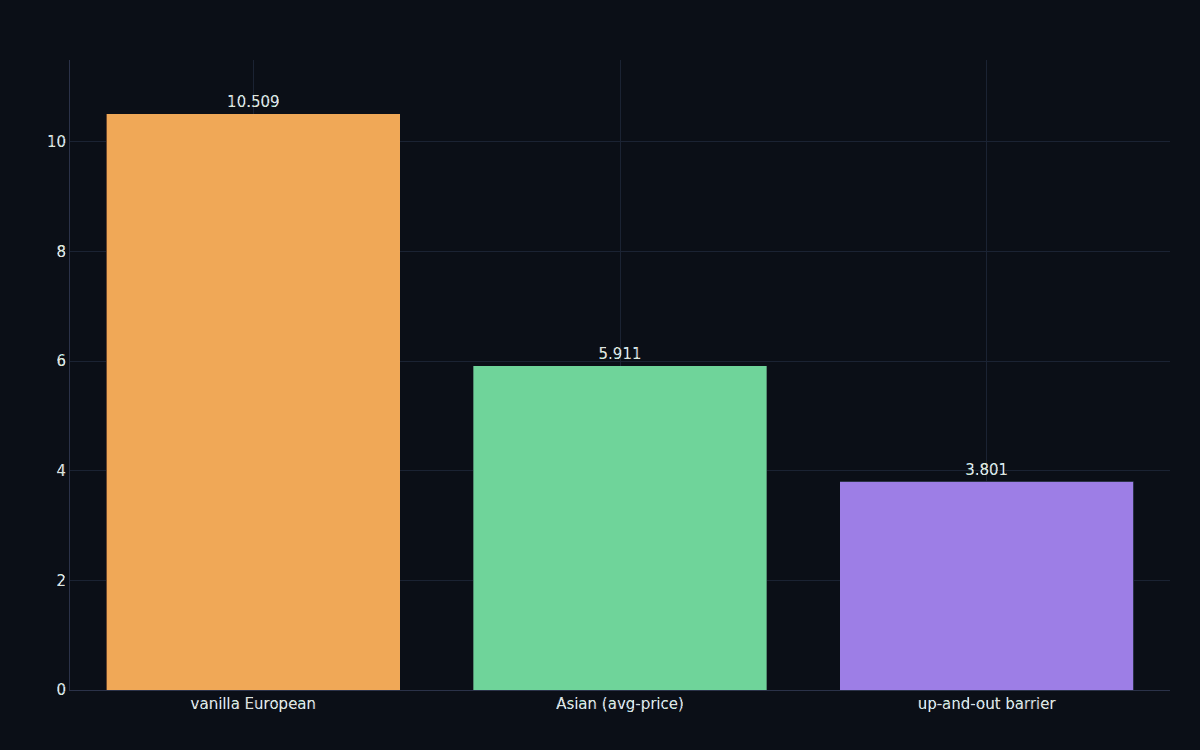
Le même moteur mesure combien vous pourriez perdre.
Tournez la simulation vers un portefeuille plutôt qu’une seule option, et elle produit une distribution de profits et pertes — et, à partir de sa queue, les chiffres de risque dont vivent les régulateurs et les desks de risque : la valeur en risque (la perte que vous ne dépasserez pas 95 % ou 99 % du temps) et la perte attendue au-delà (Expected Shortfall, la perte moyenne quand vous la dépassez). Le programme calcule les deux, et contraste une queue Monte-Carlo gaussienne avec une queue historique à queue épaisse — la différence qui décide si un modèle de risque voit venir le krach.
DjiniousLab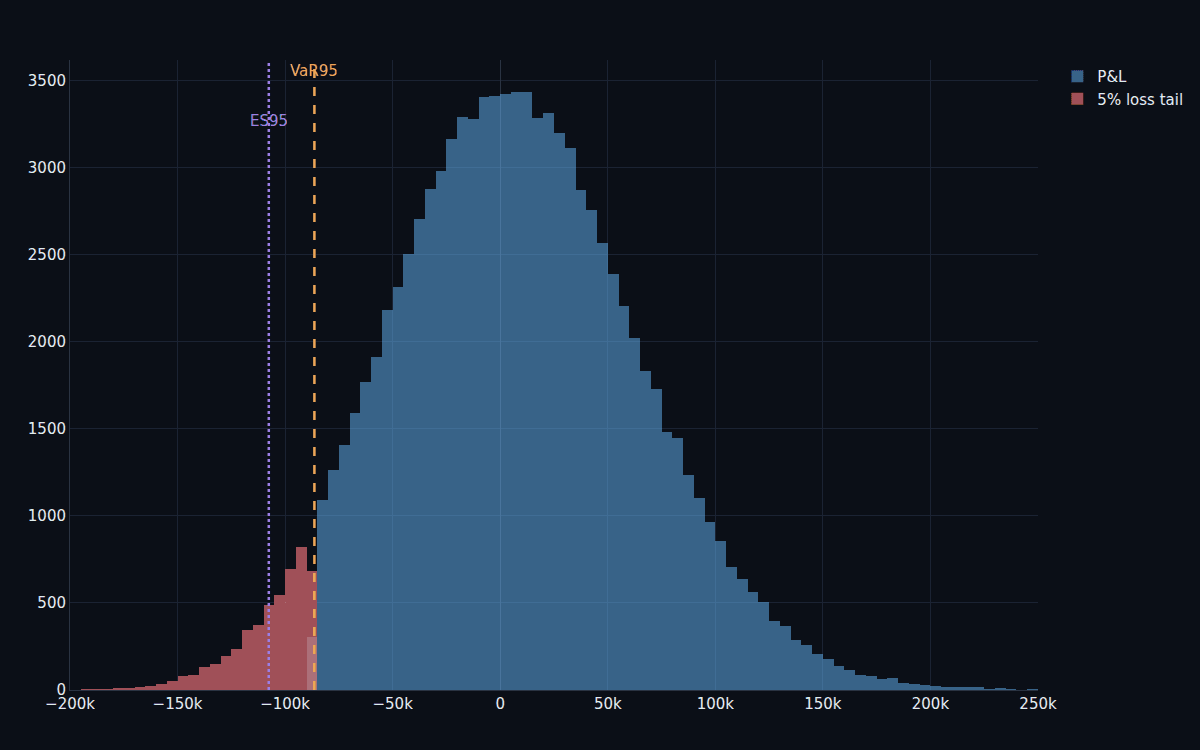
Les marchés réels n’ont pas une seule volatilité.
Black–Scholes suppose une volatilité constante unique ; les marchés d’options réels n’en ont pas, et la preuve en est le smile de volatilité — une volatilité implicite qui varie avec le strike. Un modèle à volatilité stochastique (Heston), où la volatilité est elle-même un processus aléatoire corrélé au prix, le reproduit : simulez les processus couplés et la courbe de volatilité implicite s’incline, et la distribution des rendements développe une queue gauche épaisse que le Black–Scholes plat ne capture pas. La simulation stochastique atteignant ce que les formes closes ne peuvent pas.
DjiniousLab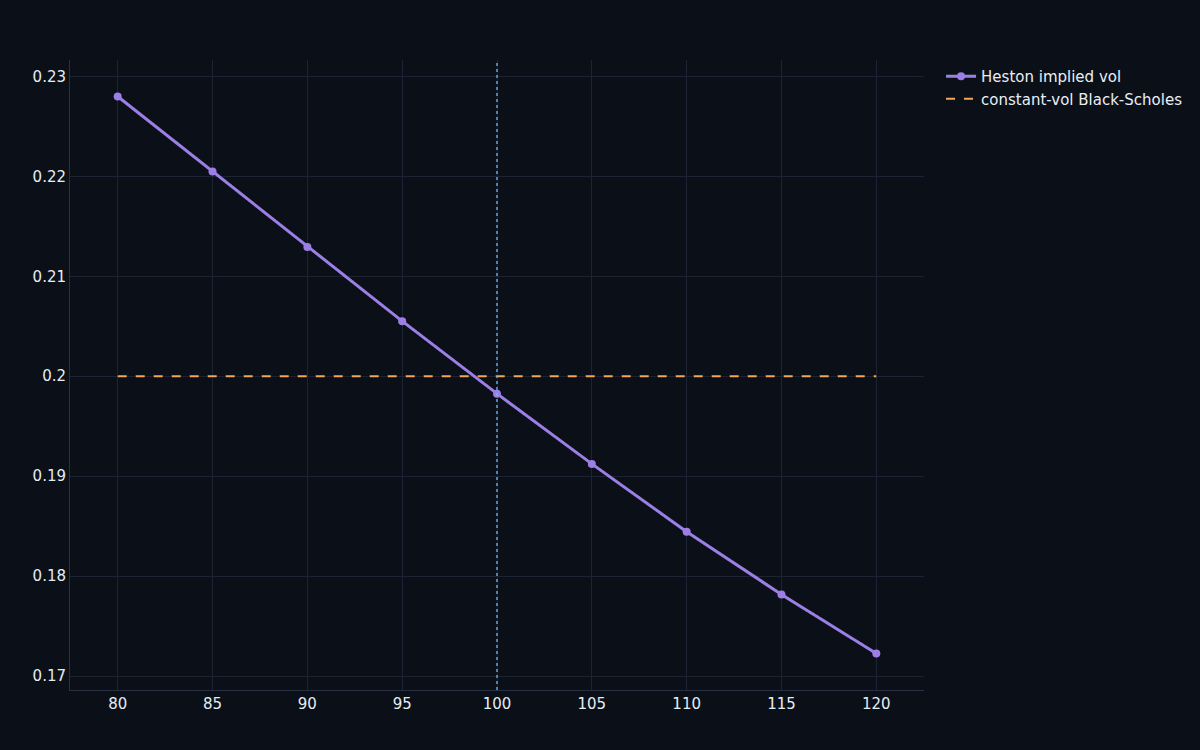
Chaque chiffre redérivé à la validation.
Le notebook de V&V reconstruit chaque estimateur depuis zéro avec des graines fixes et redérive les exigences face à la théorie, affichant un tableau RÉUSSI/ÉCHEC.
Résultat
- Call MC vs Black–Scholes : 10,50 vs 10,45
- Taux de convergence (log-log) : −0,503
- Réduction de variance (variable de contrôle) : 2,6×
- Parité put-call / delta : exact / <0,01 %
- VaR95 / ES95 (book de 1 M$) : 86 k$ / 108 k$
Exigence
- Call MC vs Black–Scholes : R-01 ≤ 2·erreur type
- Taux de convergence (log-log) : R-02 ≈ −½
- Réduction de variance (variable de contrôle) : R-03 ≥ 2×
- Parité put-call / delta : R-04
- VaR95 / ES95 (book de 1 M$) : R-05
Un paradigme stochastique, ancré à la théorie.
Le livrable est dix notebooks et le dossier — trajectoires stochastiques et estimateurs Monte-Carlo, pas un réseau acausal, donc pas de bloc personnalisé ni de canevas. Les EDS utilisent le schéma d’Euler–Maruyama (pas de schémas d’ordre supérieur ou exacts), le processus de base est un mouvement brownien géométrique à paramètres constants, l’évaluation est neutre au risque, les nombres de trajectoires sont modestes pour la rapidité des notebooks, et rien n’est calibré sur des données de marché réelles — les chiffres de risque sont illustratifs, pas de production. Ce que le programme prouve, c’est le paradigme lui-même : que la plateforme simule des systèmes stochastiques, pas seulement déterministes — validé face à Black–Scholes là où une forme close existe, et atteignant les options dépendantes de la trajectoire, le risque de queue et la volatilité stochastique là où ce n’est pas le cas.
Continuer à explorer
Cas d’usage associés
 Commande embarquée critique pour la sécuritéNeuf fonctions de sécurité, de l’exigence YAML au Rust embarqué certifiéLe projet de référence du voteur fait passer neuf fonctions de sécurité — vote, verrouillage, limitation de pente, surveillance de déclenchement, verrouillages de sécurité et une jauge de débit avec une frontière en virgule flottante — à travers les treize jalons, et rejoue chacune sur un Cortex-M4F émulé.
 DjiniousSafe
 Commande et apprentissage par renforcementCommande et RL du pendule inversé sur chariotLe benchmark canonique de la commande sous-actionnée, traité de bout en bout — dynamique non linéaire, un LQR qui stabilise le pendule inversé, une mise en mouvement par énergie, une politique d’apprentissage par renforcement sans modèle, et un jalon de robustesse par Monte-Carlo.DjiniousLab
 ÉlectromagnétismeÉlectromagnétisme (FDTD)Résoudre les équations de Maxwell sur une grille — les champs électrique et magnétique progressant en léapfrog dans l’espace et le temps. Un solveur FDTD autonome reproduit les phénomènes ondulatoires canoniques : rayonnement, réfraction, diffraction, diffusion et résonance de cavité. Le pendant en électromagnétisme du solveur de champ CFD.DjiniousLab